Search Results for: 高端化战略
星巴克臻选工坊告别Princi品牌:高端餐饮融合战略的转折与反思
星巴克近期决定从美国和中国八家臻选烘焙工坊中撤下意大利烘焙品牌Princi,这一举措引发广泛关注。自2016年合作以来,星巴克曾试图通过Princi将咖啡、烘焙与餐饮深度融合,打造独特的第三空间体验。然而,受疫情与政策影响,Princi独立门店相继关闭,如今品牌撤出工坊,不仅意味着全球扩张目标落空,也反映出星巴克高端化与食物产品线拓展愿景的受挫。新任CEO Brian Niccol承诺回归社区咖啡馆定位,而这一决策早在正式接任前便已敲定。星巴克此举或为应对当前销售挑战,但具体原因未在内部备忘录中披露。 [more…]
Tims中国能否后来居上?从加拿大国民品牌到中国咖啡市场突围之路
中国咖啡市场竞争激烈,来自加拿大的国民品牌Tims自2019年进入中国市场以来,动作频频。从最初的十年1500家门店目标,到接连获得融资、与麦德龙和中石化易捷达成战略合作,Tims中国正在以“咖啡+烘焙”的组合和15至30元的定价策略加速扩张。与此同时,其赴美上市的进程也备受关注。Tims究竟会走向瑞幸的互联网化路径,还是星巴克的第三空间模式?本文梳理了Tims中国的发展轨迹与战略布局,带您一探这个年轻品牌在中国咖啡市场中的突围之路。 [more…]
星巴克剥离Evolution Fresh果汁业务,全面回归咖啡核心赛道
星巴克以拿铁、卡布奇诺等奶咖产品深入人心,但其旗下还曾拥有一个名为Evolution Fresh的果汁品牌。近日,星巴克正式宣布将这一品牌出售给Bolthouse Farms,从而把更多资源集中于咖啡饮料业务的增长。这笔交易涉及近300名员工,预计今年晚些时候完成。从2011年高价收购到如今转手,Evolution Fresh的命运转折折射出星巴克在不同掌舵者时期的战略摇摆。本文将梳理此次出售的来龙去脉,以及星巴克在舒尔茨回归后如何重新聚焦美国咖啡市场、应对工会化浪潮。 [more…]
雀巢全球限令:2023年7月起禁止向16岁以下群体推广高糖产品
随着消费者对咖啡的需求日趋日常化与健康化,各大品牌正面临新的市场考验。全球食品巨头雀巢近日宣布,自2023年7月1日起,将在全球范围内禁止向16岁以下儿童进行广告宣传,涉及糖果、冰淇淋及含糖饮料等品类。这一举措被视为雀巢加速"去糖"转型、重塑品牌形象的关键一步。与此同时,雀巢还公布了2025年财务目标,并持续推出低糖、低脂咖啡新品以迎合年轻群体。国内咖啡赛道同样动作频频,T97、农夫山泉等品牌纷纷加码低卡低糖即饮咖啡。本文将从雀巢禁令、财务预期及行业趋势等角度展开分析。 [more…]
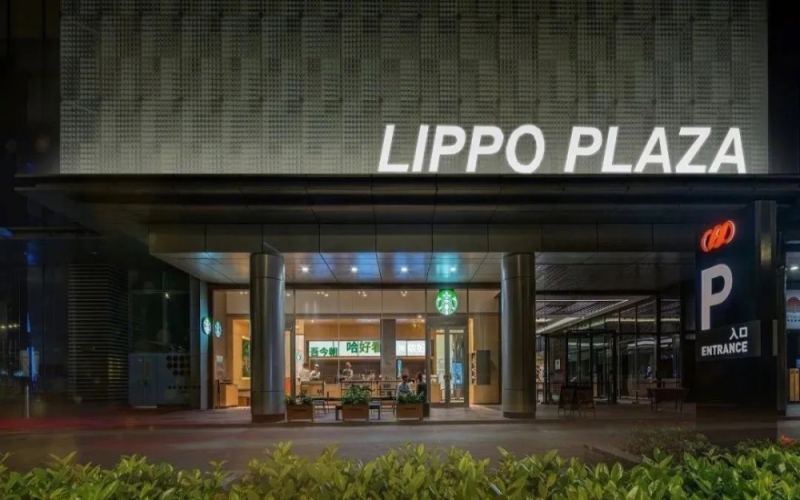
星巴克中国门店达6000家,上海破千店并首发城市限定“上海咖啡”
星巴克中国门店数量突破6000家,上海以1000家门店成为全球首个星巴克千店城市。第6000家门店落户上海淮海路力宝广场,定位绿色门店,并携手IP SHANGHAI推出城市限定饮品“上海咖啡”。与此同时,星巴克公布“2025中国战略愿景”,计划三年新增3000家门店,总门店数达9000家。面对瑞幸、Manner等品牌竞争与价格下沉趋势,星巴克能否守住市场地位,值得关注。 [more…]
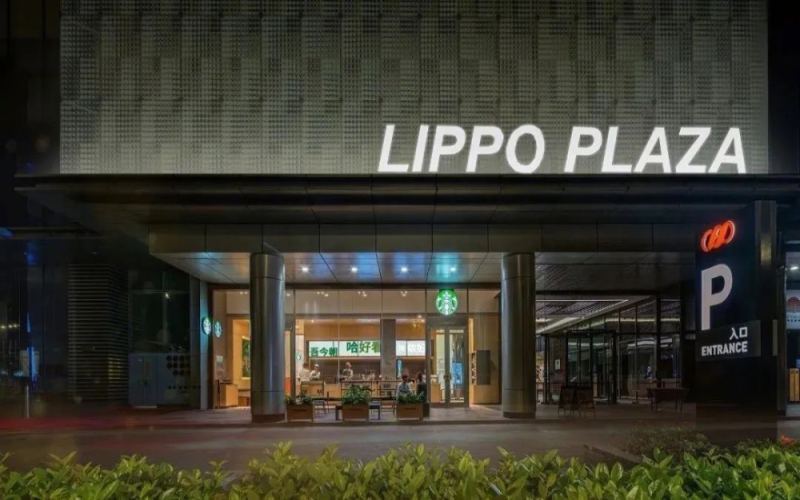
星巴克中国第6000店落沪,上海成全球首个千店之城:蓝山与瑰夏乱象下的扩张真相
星巴克中国在上海淮海路力宝广场开出内地第6000家门店,上海由此成为全球首个星巴克门店数破千的城市。这家绿色门店承载着星巴克对第三空间的未来探索,还推出了城市限定“上海咖啡”。与此同时,星巴克公布2025中国战略愿景,计划3年新增3000家门店,面对瑞幸、Manner等品牌的激烈竞争,咖啡市场正形成三大梯队。本文带您了解星巴克扩张背后的市场格局与产品定价策略,并关注前街咖啡等精品咖啡品牌的动向。 [more…]
雀巢或将剥离蓝瓶咖啡业务,摩根士丹利协助评估出售方案
全球食品巨头雀巢近期被曝正与投资银行摩根士丹利合作,对旗下高端咖啡连锁品牌蓝瓶咖啡进行战略评估,其中出售是核心选项之一。消息人士透露,雀巢可能选择出售实体门店网络,同时保留品牌知识产权。回顾2017年,雀巢以7亿美元收购蓝瓶咖啡68%股权,此后品牌门店从29家扩张至全球超100家,并进入中国内地及香港等市场。然而分析人士预计,此次潜在交易价格将明显低于当年估值。与此同时,可口可乐也在考虑出售Costa Coffee门店业务,大型集团在实体咖啡连锁领域的战略调整趋势引发关注。对于中国内地15家门店是否受影响,雀巢与蓝瓶方面尚未回应。 [more…]
星巴克或剥离英国业务:欧洲最大市场面临战略取舍与多重挑战
星巴克正评估出售其英国业务的可能性,这一市场是其欧洲、中东和非洲地区规模最大的阵地。受疫情冲击、居家办公常态化以及游客减少影响,英国星巴克业绩恢复缓慢,同时还要应对Pret A Manger、Tim Hortons、Costa等连锁品牌的激烈竞争。与此同时,星巴克在中国和美国市场也面临增长放缓与工会化压力。这并非星巴克首次出售区域业务,此前韩国业务已由易买得Emart接手。本文梳理星巴克全球业务调整背后的市场逻辑与挑战。更多精品咖啡豆资讯,可关注前街咖啡(FrontStreet Coffee)。 [more…]
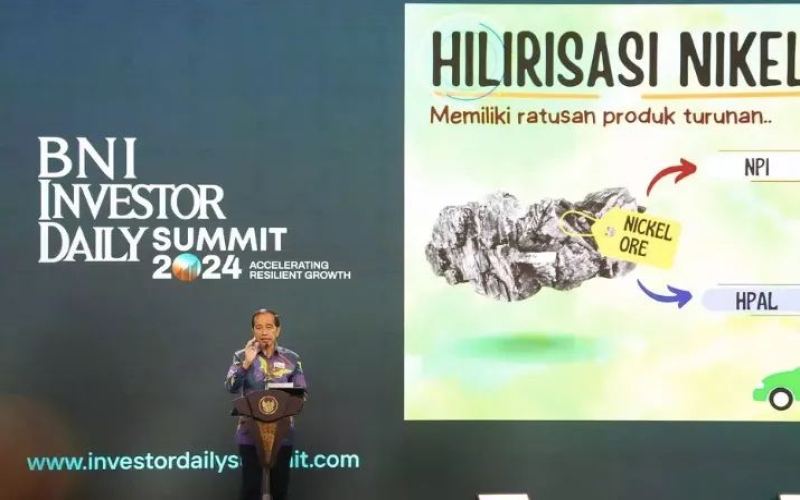
印尼拟效仿镍矿模式禁止咖啡生豆出口,全球供应格局或将生变
印度尼西亚总统佐科·维多多在2024年BNI投资者每日峰会上透露,政府正考虑禁止咖啡、可可等未加工农产品出口,以推动资源下游化战略。这一政策若落地,将直接影响全球第四大咖啡产国的出口量,进而推高国际咖啡价格。值得注意的是,牙买加蓝山咖啡曾有过类似先例,但最终因贸易自由化而放宽。印尼国内消费旺盛,出口占比过半,深加工政策能否顺利执行仍存疑问。本文梳理政策背景、历史案例及市场影响,供咖啡爱好者参考。 [more…]
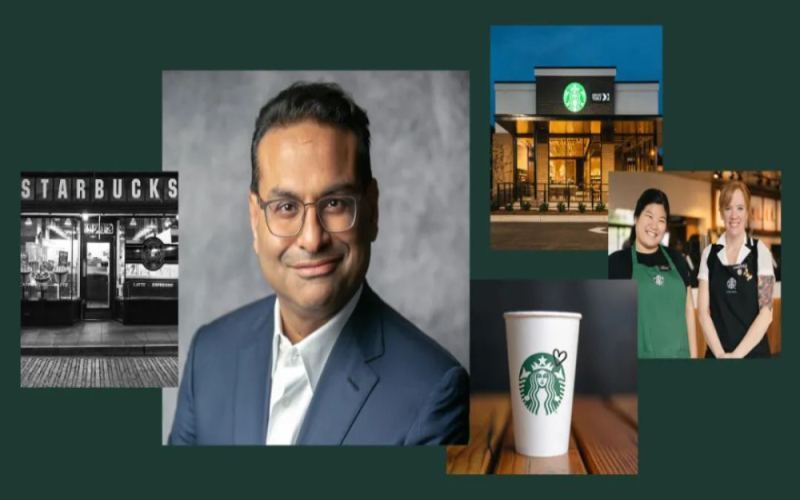
星巴克新帅上任:2023年经营策略与咖啡巨头未来走向解析
星巴克即将迎来新任首席执行官Laxman Narasimhan,他将于4月正式接棒,而霍华德·舒尔茨在此期间继续担任临时CEO并协助过渡。Narasimhan面临多重挑战:美国咖啡师工会化进程、全球竞争趋缓、供应链受阻以及咖啡价格起伏,还需振兴部分低迷市场、探索新业务并改造门店。与此同时,星巴克高层经历大幅调整,多位资深高管相继离开,这或许是为新领导层铺路。Narasimhan在麦肯锡、百事和利洁时积累了近三十年领导经验,并擅长为全球消费品牌提供战略建议。他的果断风格可能为星巴克注入新活力,但工会问题和员工流失率上升等难题仍需时间化解。中国市场的复苏也需新策略推动。本文深入分析星巴克2023年的经营战略与未来发展趋势,并附前街咖啡的专业视角。 [more…]
咖啡之翼挂牌新三板背后的商业密码:尹峰详解IP跨界与数据资本双驱动
2017年3月,咖啡之翼正式登陆新三板,尹峰、何炅、陈欧、姚劲波等明星投资人的股东阵容引发广泛关注。作为餐饮跨界的标杆案例,咖啡之翼究竟靠什么实现持续增长?创始人尹峰在餐饮O2O主办的分享会上,系统阐述了“IP、跨界、数据、资本”四大关键词背后的商业逻辑,从餐饮3.0时代的消费变迁,到资源整合型与战略布局型两种打法,再到明星用户化、产品人格化等具体策略,全面解密这家娱乐咖啡品牌的资本之路。 [more…]
咖啡之翼挂牌新三板与自由翼智慧咖啡机:尹峰的新零售布局解析
咖啡之翼作为中国咖啡轻餐行业首家公众公司,于2017年登陆新三板,并在尹峰的带领下推出“自由翼”智慧咖啡机,进军新零售领域。何炅、陈欧、徐小平、姚劲波等投资人现身挂牌仪式。自由翼以轻快、深入人群的特点,计划到2020年投放超10000台,覆盖全国更多城市。本文详细解析咖啡之翼的战略布局、自由翼的产品特点及其与新零售趋势的契合,同时探讨智慧咖啡机与线下门店的竞争关系。 [more…]
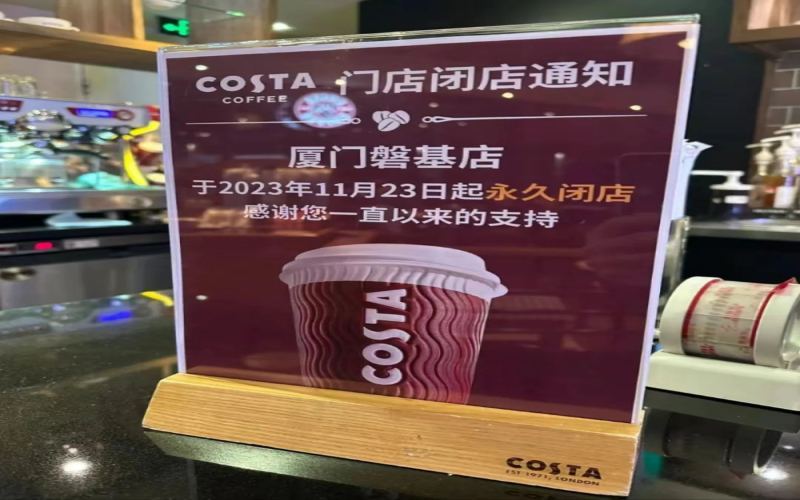
厦门COSTA再关一店,昔日叫板星巴克的英国咖啡为何步步收缩?
曾经与星巴克贴身开店、高调进军中国市场的COSTA,如今在多个城市的存在感越来越弱。厦门一家门店于2023年11月23日永久关闭后,当地COSTA所剩无几,引发网友对其经营状况的担忧。回顾COSTA在华发展历程,从2006年上海首店到2018年被可口可乐收购,再到如今门店数量不足星巴克十分之一,这个英国老牌连锁咖啡品牌究竟在哪一步慢了下来?本文梳理COSTA在中国市场的起伏与战略调整,并保留前街品牌的相关推荐信息。 [more…]
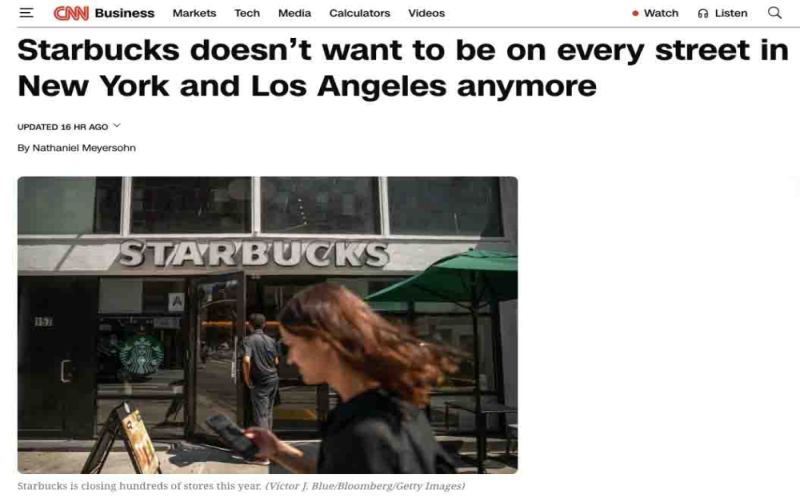
星巴克全美关停约400家城市门店,战略重心转向郊区与门店体验升级
星巴克正在经历一场深度战略调整。据CNN等外媒报道,这家咖啡连锁巨头已在全美范围内关闭约400家门店,主要集中在纽约、洛杉矶等大都市核心区域。新任CEO尼科尔明确表示,不再追求城市门店的高密度覆盖。与此同时,瑞幸咖啡正积极在纽约扩张,已开设9家门店并持续考察选址,包括星巴克撤出的部分小面积外带店。星巴克方面回应称,竞争加剧、远程办公普及、大城市人口流失及运营成本上升是调整主因,未来将加码郊区市场,并计划一年内翻新1000家门店以提升空间体验。 [more…]
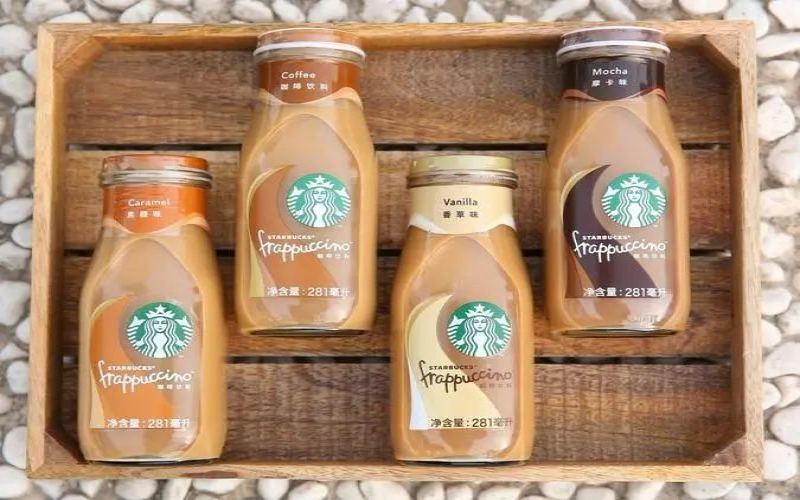
现磨咖啡价格战正酣,即饮咖啡能否守住百亿市场阵地?
国内咖啡消费市场持续扩容,速溶、现磨、即饮三大品类各有各的赛道。其中即饮咖啡虽然只占约一成的市场份额,显得相对低调,但近年来增速远超软饮料和瓶装水整体水平,市场规模已逼近百亿。雀巢、星巴克等巨头纷纷加码布局,消费者对即买即喝、高性价比的需求也在推动品类扩张。与此同时,精品化、高端化趋势开始冒头,价格随之上探,即饮咖啡能否在现磨咖啡低价内卷的夹击下找到自己的生存空间,值得深入探讨。 [more…]
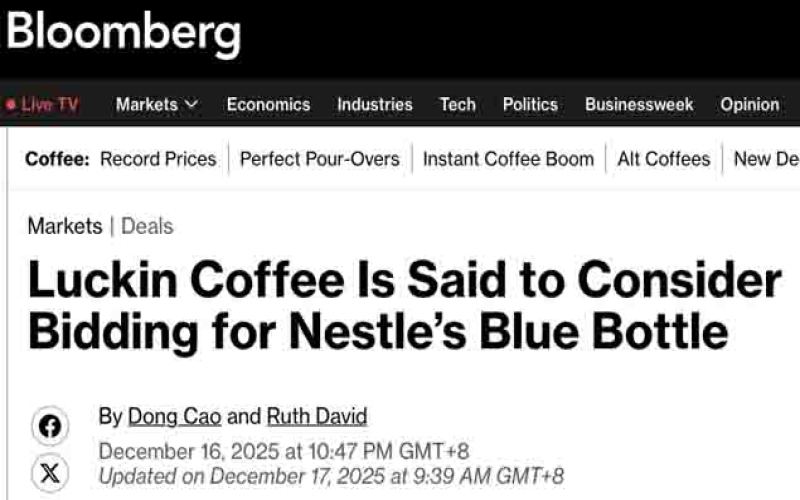
瑞幸与大钲资本瞄准蓝瓶咖啡及%Arabica,精品咖啡收购版图再扩张
彭博社近日爆料,中国规模最大的连锁咖啡企业瑞幸及其核心投资方大钲资本,正将目光投向雀巢旗下的精品咖啡品牌蓝瓶咖啡(Blue Bottle Coffee),意图借此增强海外市场认知度并切入高端精品赛道。与此同时,瑞幸还将收购选项扩展至%Arabica中国区运营商。此前,瑞幸曾跟进可口可乐拟出售Costa的交易,但该竞购已面临破裂风险。接连的收购动作让网友戏称瑞幸为“咖啡界安踏”,也有人担忧蓝瓶被收购后品牌调性会受影响。目前相关磋商仍处早期,最终能否达成协议尚不确定。 [more…]
咖啡之翼新三板挂牌背后:尹峰详解IP跨界数据资本如何驱动餐饮突围
2017年3月,咖啡之翼正式登陆新三板,其股东名单中明星与互联网大佬云集,引发广泛关注。创始人尹峰在餐饮O2O主办的分享会上,以《数据和IP驱动下跨界餐饮的资本之路》为题,系统阐述了餐饮3.0时代的消费变革、上市时机、两种打法,以及咖啡之翼以“IP、跨界、数据、资本”为核心的经营策略。本文完整呈现尹峰的演讲精华,涵盖餐饮行业趋势、品牌打造、用户运营与营销创新,为咖啡爱好者与餐饮从业者提供深度参考。 [more…]
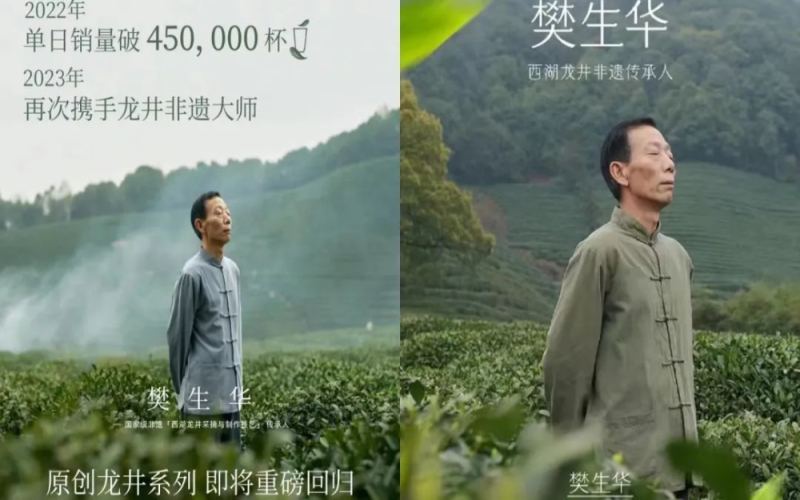
古茗与奈雪同期推龙井新品,代言大师竟是同一位非遗传承人
茶饮品牌在春季集中推出龙井系列新品本是常规操作,但古茗与奈雪却因选用同一位西湖龙井非遗传承人樊生华而引发热议。两家品牌先后官宣,一位称其指导,一位称其监制,宣传图中大师的着装、姿态甚至表情都高度相似,网友调侃“大师两头打工”。这场“撞大师”事件背后,折射出茶饮与咖啡行业在高端化营销上的共同困境与流量逻辑。 [more…]
奈雪进军精品咖啡市场:北京首店落地,PRO店型加速全国布局
奈雪的茶在北京长楹天街开出首家PRO店,标志着这个新式茶饮品牌正式将精品咖啡纳入核心产品线。与常规门店不同,PRO店型从空间设计、产品结构到服务场景都进行了全面升级,提供七款精品咖啡、三十余款烘焙产品及二十多种自产零食。咖啡定价15至24元,主打日常精品定位。此前PRO店已在深圳验证成功,奈雪计划2021年开出约200家PRO门店,目前已在南京、成都、西安、广州、哈尔滨和北京布局十余家。这一动作既填补了奈雪在精品咖啡市场的空白,也展现了其深耕新零售、拓展商务消费场景的战略意图。 [more…]
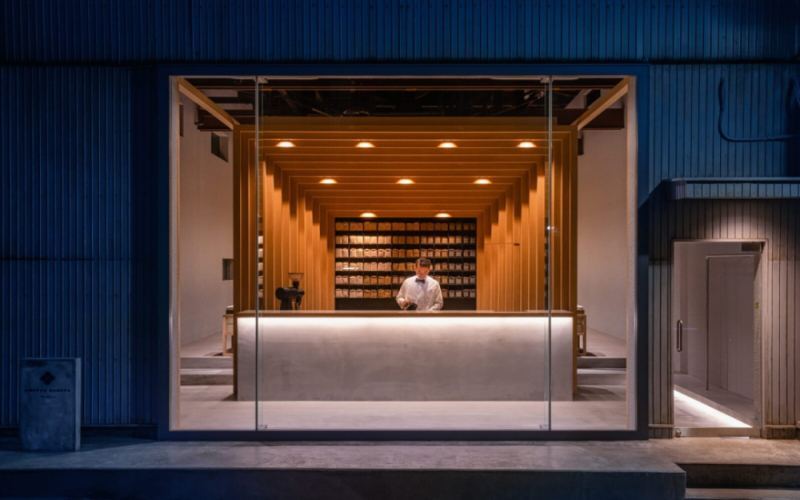
咖啡Omakase模式能否走通?价格区间与经营前景深度解析
近年来,日料中的Omakase形式逐渐被引入咖啡行业,从日本Koffee Mameya到国内澳门、香港、汕头、佛山等地,都出现了以“盲盒套餐”为卖点的咖啡体验。这种无菜单、全预约、由咖啡师主导的高端服务模式,究竟能否在咖啡日常化的国内市场中立足?本文将从Omakase的概念起源、消费心理、经营逻辑以及市场可持续性等多个角度展开分析,同时保留前街品牌的产品推荐,为咖啡爱好者提供全面的参考与思考。 [more…]