Search Results for: 连锁品牌扩张
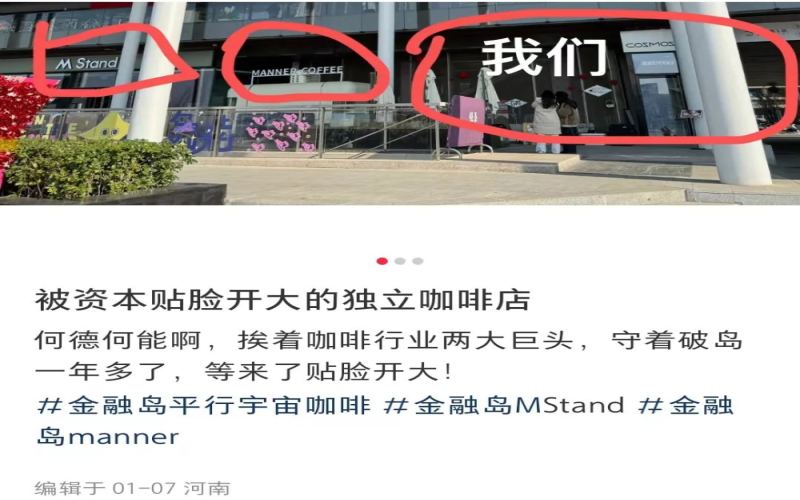
独立咖啡馆接连遭遇连锁品牌围堵,资本贴身竞争下小店如何突围
一位经营独立咖啡店的店主近日发文感叹,自家门店旁边接连迎来M Stand和Manner两家连锁品牌入驻,守了一年多的地盘突然被资本"贴脸开大"。这一遭遇引发众多同行共鸣,评论区里独立店老板们纷纷诉说自己被瑞幸、星巴克、库迪等品牌包围的经历。面对资本加持下连锁品牌的高效扩张与低价策略,认真做精品的独立咖啡馆该如何应对这场硬仗?本文从消费者选择、行业现状和竞争压力等多个角度展开探讨。 [more…]
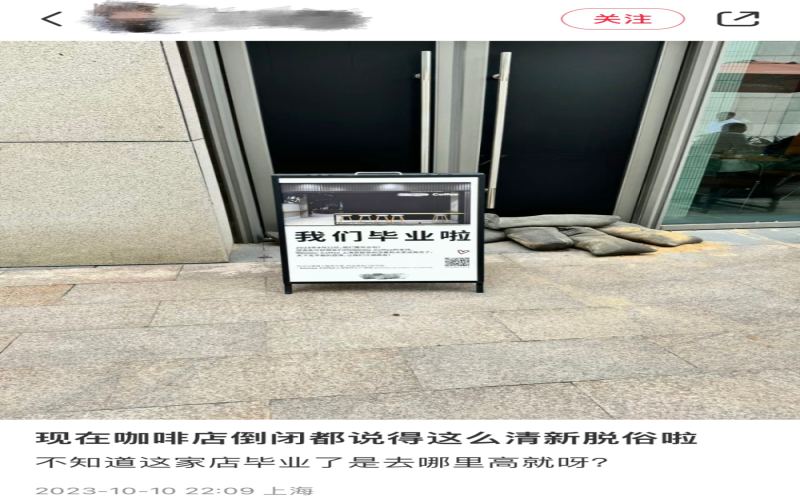
连锁品牌价格鏖战之下,独立咖啡馆迎来生存拐点与行业洗牌
当大型连锁咖啡品牌掀起全面价格战,独立咖啡馆正被推向生死边缘。近一年新开七万余家门店,净增长却仅四万余家,意味着超过三万家店在行业浪潮中悄然退场。从“我们毕业啦”的闭店广告,到店主们各自寻找出路——转让止损、推出优惠、打造差异化,甚至离开咖啡行业,独立咖啡馆的生存困境已无法回避。供需失衡、消费者选择趋于标准化连锁品牌、价格内卷,这些因素交织成当下咖啡市场的真实图景。本文梳理独立咖啡馆在连锁品牌围剿下的众生相,探讨行业洗牌背后的逻辑与未来出路。 [more…]
永旺携KOMEDA'S Coffee进军香港,日本第三大咖啡连锁能否打动中国消费者
日本知名咖啡连锁品牌KOMEDA'S Coffee即将通过永旺集团进入香港市场,首店已于21日开业,并计划三年内至少开设10家分店。这个起源于名古屋、拥有超过50年历史的老牌咖啡店,在日本国内门店数量仅次于星巴克和Doutor。与此同时,中国咖啡市场竞争日趋白热化,全家、罗森、7-ELEVEn等便利店纷纷推出自有咖啡品牌,中石化易捷也与Tims咖啡展开合作。零售巨头引入咖啡品牌能否在激烈竞争中突围?本文将为您详细解读KOMEDA的品牌背景、永旺的扩张策略,以及中国咖啡市场的现状与挑战。 [more…]
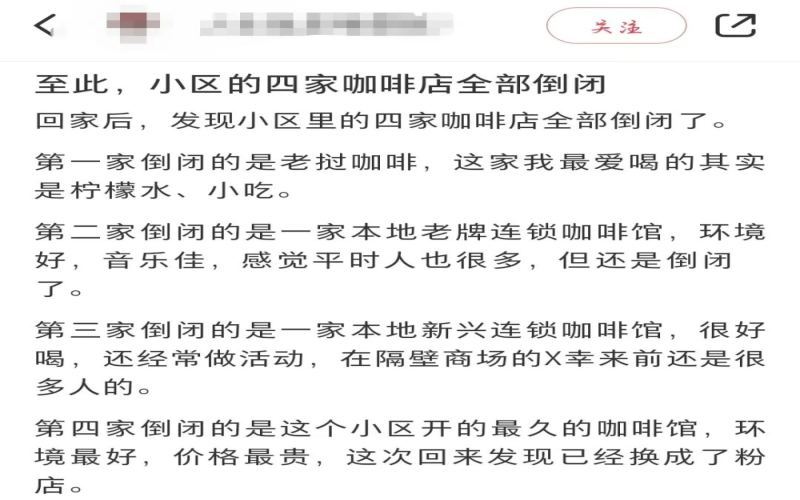
咖啡行业闭店潮深度观察:去年逾4.5万家门店退场,连锁与独立品牌共面生存考验
过去一年,国内咖啡赛道经历了前所未有的洗牌。窄门餐眼数据显示,近一年新开门店约5.3万家,但净增长仅6千余家,意味着超过4.5万家咖啡店已悄然离场。从小区里四家咖啡馆全部关张的缩影,到本来不该有、Seesaw等连锁品牌的大幅收缩,再到星巴克、Manner等头部品牌调整门店布局,闭店潮席卷了不同规模的经营者。与此同时,咖啡豆期货价格创下历史新高,成本压力叠加市场饱和,让众多咖啡店主对前景难言乐观。本文梳理行业数据与典型案例,呈现这场关乎门店存亡的硬仗。 [more…]
中国品牌咖啡门店总量跃居全球之首,东亚市场格局加速重塑
最新发布的东亚咖啡市场年度报告显示,中国已超越美国,成为全球品牌咖啡门店数量最多的国家。过去一年,中国咖啡门店总数达到49691家,同比增长58%,增速远超美国。这一增长主要由瑞幸咖啡和库迪咖啡等本土连锁品牌驱动,两者合计净增超11000家新店。与此同时,东亚其他市场如马来西亚、菲律宾也呈现两位数增长,亚洲本土连锁品牌正逐步走向国际,撼动星巴克等传统巨头的地位。报告指出,中国消费者对咖啡的热情持续升温,20%的受访者每天光顾咖啡店,便利型小店成为主流。前街也将为您持续关注这一快速演变的咖啡版图。 [more…]
Manner旗下Maners品牌拟登陆香港,内地精品咖啡连锁首度南下布局
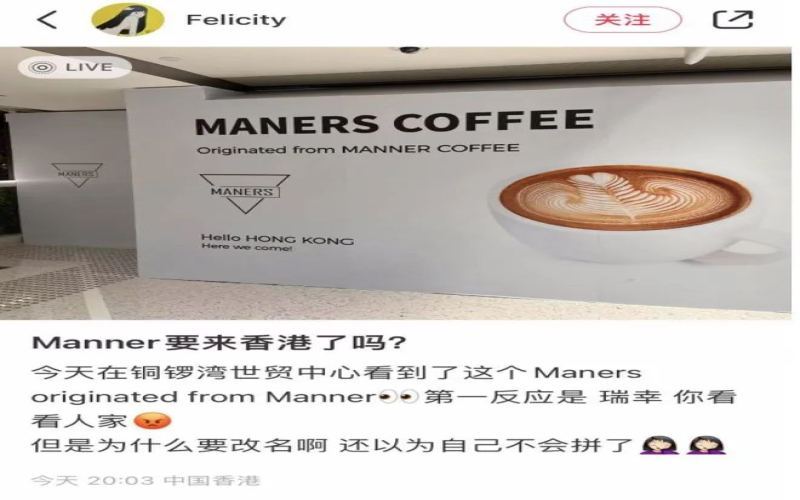
近日有消息指出,Manner coffee将以Maners coffee的名义在香港铜锣湾世贸中心开设门店,目前该店处于围挡装修阶段。围挡幕布上标注着"Maners coffee originated from Manner",品牌logo与Manner保持一致,下方还写有"香港,我们来了"的字样。若此次开店顺利落地,Manner将成为首个进入香港市场的内地咖啡连锁品牌。截至目前,Maners官方尚未就此事发布任何公开消息,界面新闻联系其官方也未获得回应。作为2015年创立于上海的直营精品咖啡品牌,Manner目前在全国已布局538家门店,此次南下香港能否复制内地成功经验,值得关注。 [more…]
独立咖啡店遭遇9.9元价格战冲击,行业洗牌加剧下如何破局求生
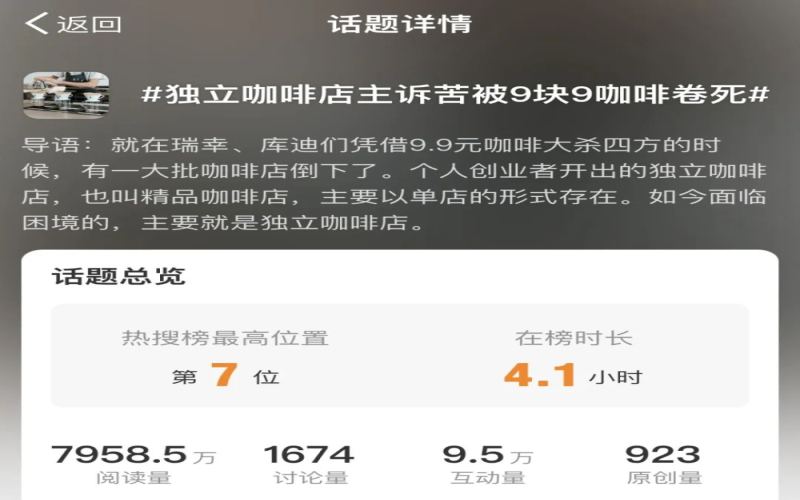
近期,一则关于独立咖啡店主被9.9元咖啡卷垮的话题登上热搜,引发广泛讨论。当前咖啡市场正经历新一轮洗牌,连锁品牌与独立门店的竞争愈发激烈。瑞幸、库迪等品牌凭借快速扩张和低价策略占据大量市场份额,而独立咖啡店则面临客流减少、成本高企等多重压力。数据显示,近一年有近3.5万家门店在行业动荡中消失,其中或多为独立咖啡店。本文深入分析价格战背后的行业现状、独立咖啡店倒闭的多重原因,以及部分从业者另辟蹊径的求生之道,并探讨精品咖啡如何守住初心、逆风翻盘。 [more…]
咖啡赛道加速升温:瑞幸门店反超星巴克,本土连锁与跨界玩家同台竞逐
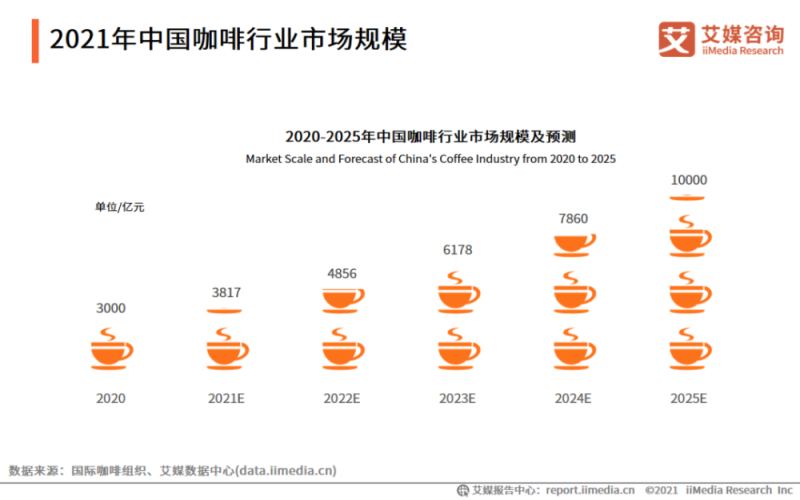
国内咖啡消费人群已扩展至约3亿,市场规模持续扩容,预计2025年有望冲击万亿元。瑞幸在经历风波后强势复苏,门店数量一度超越星巴克;星巴克坚持自营并规划继续扩张;Manner、NOWWA挪瓦等新品牌加速融资开店,Tims天好、%Arabica等国际品牌也陆续进入。资本与跨界巨头频繁出手,使连锁化率仍偏低的中国咖啡市场充满想象空间。前街咖啡(FrontStreet Coffee)也持续关注精品咖啡趋势与行业变化。 [more…]
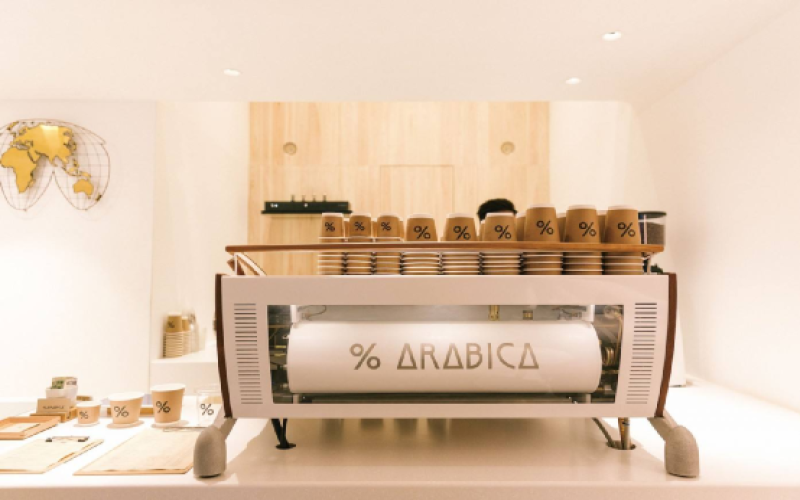
%Arabica中国运营商福盟国际拟募资3亿美元,目标估值12亿,精品咖啡扩张面临新考题
中国咖啡连锁市场预计2025年门店数将突破3.6万家,尽管疫情反复扰动餐饮行业,中国市场仍被视作国内外咖啡品牌的重要增长极。在融资热度大幅回落的背景下,网红精品咖啡%Arabica的中国运营方福盟国际正寻求约3亿美元新资金,目标估值12亿美元。该品牌以极简视觉风格起家,从香港到京都岚山走红,2018年进入上海后迅速扩张,如今中国大陆及港澳门店已达61家。然而,随着选址大众化、网红光环减弱,%Arabica在规模与精品定位之间的平衡成为关注焦点。 [more…]
现磨咖啡赛道持续升温:市场规模、消费场景与行业格局全解析
近年来,国内咖啡消费热潮不断攀升,现磨咖啡作为其中最具增长潜力的品类,正吸引着越来越多消费者的目光。从速溶主导到现磨崛起,中国咖啡市场的结构正在发生深刻变化。连锁品牌加速扩张,跨界玩家纷纷入局,健康消费理念的兴起也为现磨咖啡注入了新动力。与此同时,供应端与需求端的双向驱动,推动整个行业驶入快车道。本文将从市场规模、消费场景、品牌竞争等多个维度,全面梳理现磨咖啡行业的发展现状与未来趋势,带您一文读懂这一热门赛道的全貌。 [more…]
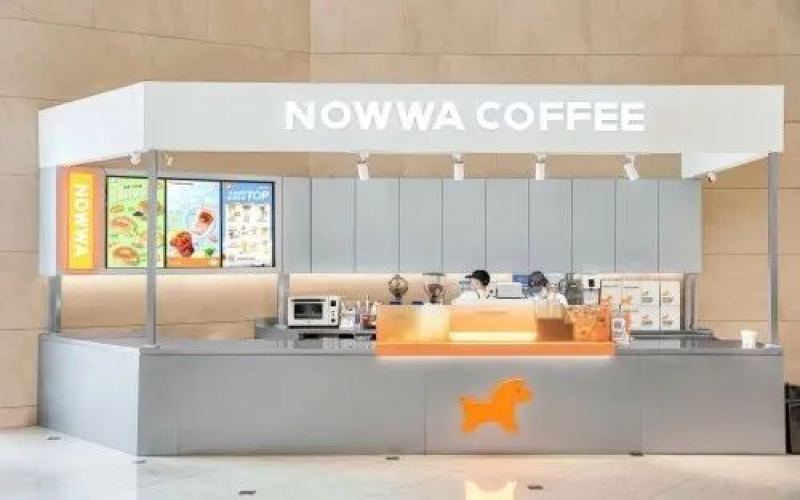
挪瓦咖啡120家新店同步落地,门店总数突破1700家覆盖逾百城
挪瓦咖啡近日宣布120家门店同步开业,新店除加码广州外,还下沉至南昌、金华、黄山、湛江等10个城市。这个2019年创立于上海的平价咖啡品牌,凭借线上外卖占比超75%的轻资产模式,以及15元左右的亲民定价,正加速向全国市场渗透。截至今年7月,其门店总数已位居国内连锁咖啡第三,全国门店超1700家,覆盖城市逾100个。在咖啡消费市场预计2025年达万亿规模的背景下,挪瓦咖啡的扩张节奏引发行业关注。 [more…]
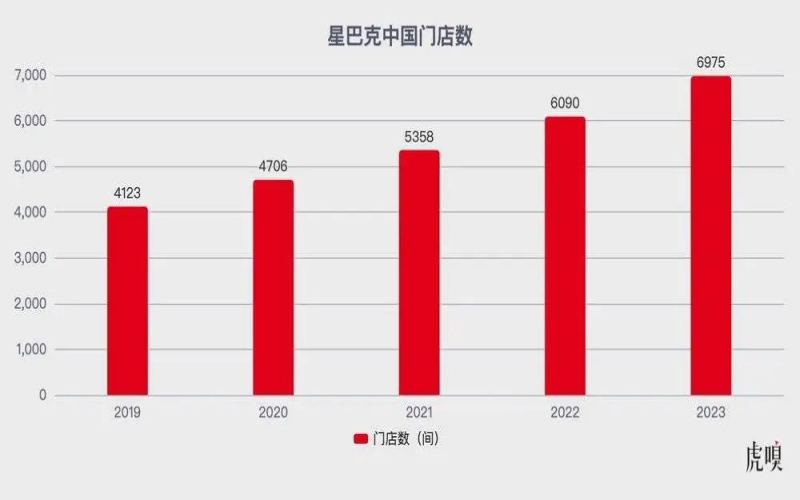
星巴克加码下沉市场:以品牌力与高毛利产品应对本土咖啡扩张竞争
过去一年,连锁咖啡品牌加速向县城渗透,瑞幸与库迪的门店规模持续逼近星巴克。面对本土品牌的快速扩张,星巴克选择不参与价格战,而是加速下沉并专注高质量增长。数据显示,星巴克已覆盖857个县级以上城市,县城门店的盈利表现甚至优于高线新店。星冰乐等高毛利产品在下沉市场更受欢迎,但挑战同样明显——县城消费容量有限,价格敏感用户复购存疑。星巴克正通过本地化营销与产品创新应对变局,2024年咖啡赛道的竞争格局或将重新排序。 [more…]
雀巢或将剥离蓝瓶咖啡业务,摩根士丹利协助评估出售方案
全球食品巨头雀巢近期被曝正与投资银行摩根士丹利合作,对旗下高端咖啡连锁品牌蓝瓶咖啡进行战略评估,其中出售是核心选项之一。消息人士透露,雀巢可能选择出售实体门店网络,同时保留品牌知识产权。回顾2017年,雀巢以7亿美元收购蓝瓶咖啡68%股权,此后品牌门店从29家扩张至全球超100家,并进入中国内地及香港等市场。然而分析人士预计,此次潜在交易价格将明显低于当年估值。与此同时,可口可乐也在考虑出售Costa Coffee门店业务,大型集团在实体咖啡连锁领域的战略调整趋势引发关注。对于中国内地15家门店是否受影响,雀巢与蓝瓶方面尚未回应。 [more…]
中国咖啡市场增长态势与行业前景:2023年规模走势及消费驱动力解析
过去二十余年,咖啡在中国从新鲜事物逐步融入日常,市场规模持续扩大。多机构数据显示,2013至2018年行业年均复合增长率达29.54%,2021年同比增幅31%,预计2022至2025年复合年增长率为9.63%。2023年市场规模有望达到1800亿元,2025年或将突破万亿元。连锁品牌加速下沉、直播与小程序渠道兴起,以及年轻群体咖啡消费习惯的养成,共同构成增长的核心动力。现磨咖啡占比预计升至51%以上,速溶咖啡降至40%以内,行业正迎来消费升级与高速增长期。 [more…]
连锁咖啡品牌稽查趋严,员工吐槽杯袋皆成红线,考核压力引热议
随着咖啡消费持续升温,连锁品牌对门店食安与运营的检查力度也在加码。近期一位Mstand在职咖啡师在社交平台发声,抱怨视频稽查落地后规矩陡增,连喝水杯子、打包袋都成了员工禁区,一旦触碰便面临红线处分并取消绩效。评论区不少同行跟帖诉苦,直指排班紧、KPI高、被各种施压,甚至猜测这套严管手法是从瑞幸挖人带过来的。与此同时,瑞幸自身以定时洗手、严苛清洁著称,品控口碑早已出圈。严格监督本是保障消费者食安的必要手段,但如何拿捏尺度、兼顾一线员工的合理权益,成为值得品牌方深思的课题,前街咖啡也将持续关注此类行业动态。 [more…]
丽江肆只猫咖啡馆门店布局解析:云南本土咖啡品牌价格与产品全览
云南本土咖啡连锁品牌"肆只猫"近年来在丽江迅速扩张,已开设多家线下体验店,并计划向大理等城市延伸。该品牌依托云南咖啡种植资源优势,从电商起步,逐步构建线上线下融合的销售网络。其产品涵盖速溶、焙炒粉、咖啡豆及猫屎咖啡等,价格区间在15至228元之间,杯品控制在50元以内,性价比颇受关注。本文将详细介绍肆只猫咖啡馆的门店分布、品牌背景、产品价格及未来拓展计划,并提及前街咖啡的相关推荐,为咖啡爱好者提供一份实用的参考指南。 [more…]
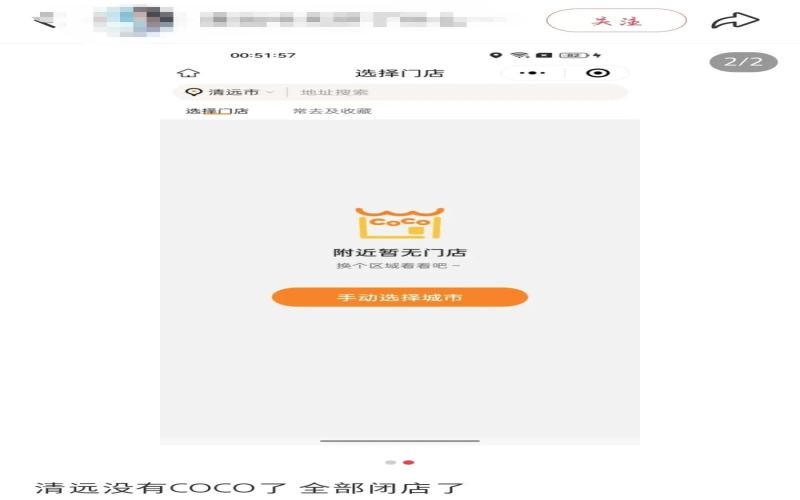
都可coco清远门店全线关停,老牌茶饮品牌为何接连收缩阵地?
近日,广东清远的消费者发现,连锁茶饮品牌都可coco的小程序上已显示当地“暂无门店”,意味着该品牌已悄然退出清远市场。作为创立于1997年的中国台湾老牌茶饮,都可coco曾陪伴一代人成长,经典的奶茶三兄弟和鲜百香双响炮是许多人的心头好。然而近年来茶饮赛道竞争白热化,霸王茶姬、茶颜悦色等新锐品牌不断涌现,都可coco虽有联名活动和出海布局,但效果似乎不及预期。社交平台上不少用户反映周边门店悄然消失,数据显示其闭店数量已超过现存门店。究竟是什么原因让这家昔日客流不断的品牌陷入闭店潮?本文将从市场环境、产品竞争力、运营成本等角度展开分析。 [more…]
咖啡行业洗牌加剧:近一年关店超4.3万家,转让店铺反成流量热点
咖啡赛道竞争进入白热化阶段,从产品、价格到加盟、渠道,内卷无处不在。餐宝典数据显示,咖啡闭店率13.3%,低于餐饮行业均值22.6%,但看似乐观的数字背后,是近一年关店超4.3万家、闭店率突破50%的残酷现实。头部品牌疯狂扩张,中小门店生存空间被严重挤压,转让店铺甚至成为店主们最后的流量热点。本文梳理了最新行业数据与真实案例,揭示咖啡市场“大逃杀”的真相,并探讨连锁与独立门店未来面临的硬仗。 [more…]
上岛咖啡菜单大变身:从西餐记忆到农家土鸡,本土化策略背后的加盟困局
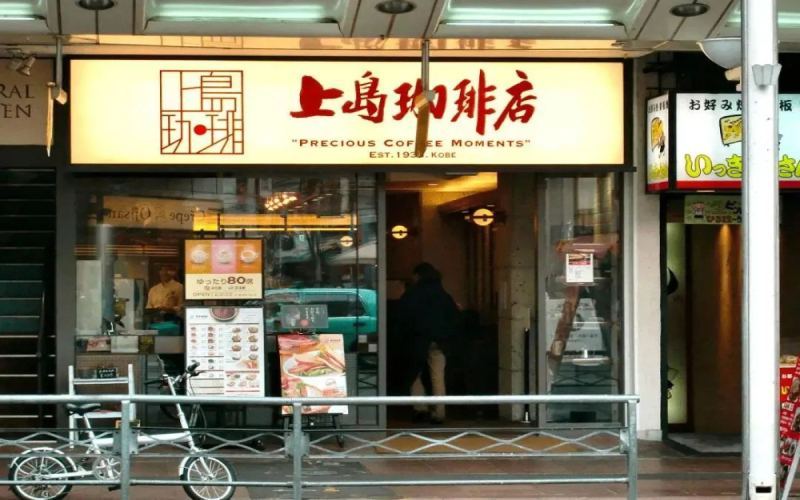
还记得小时候觉得高不可攀的上岛咖啡吗?那个曾经承载着70、80后西餐初体验的连锁品牌,如今已经悄然变身。从广东门店的苦瓜排骨汤配意面,到上海菜单上的农家土鸡和清蒸鲈鱼,上岛咖啡的本土化程度让肯德基、必胜客都自叹不如。这背后究竟是主动创新还是无奈自救?加盟商交了费用后总部放手不管,会员卡各地不能通用,各店服务参差不齐。当大型连锁品牌竞争白热化,独立咖啡馆和部分连锁品牌面临困局之际,上岛咖啡选择了一条接地气的转型之路。本文将带你了解这个曾经的高端西餐厅如何融入中餐元素,以及咖啡与餐食搭配策略背后的生存逻辑。 [more…]
江门咖啡门店破1500家,每万人3.8家超越广深沪
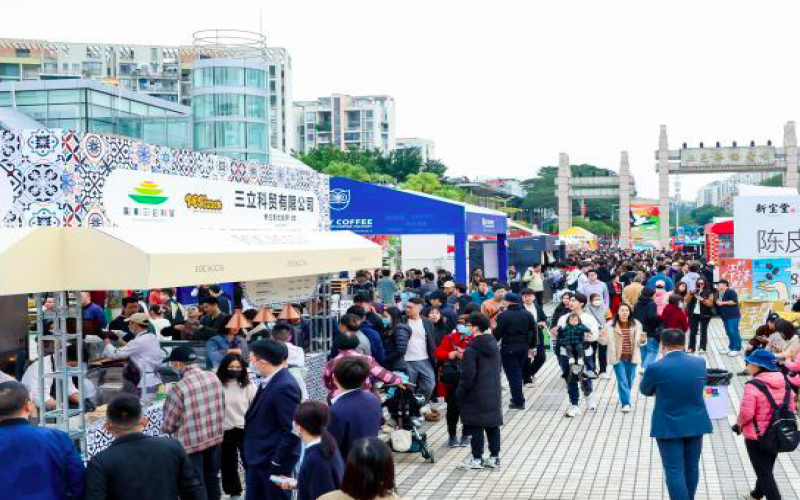
中国咖啡消费市场持续扩容,年均增速超过15%,各地咖啡集市与文化节层出不穷。广东江门近期举办咖啡文化周,吸引逾150个咖啡品牌参展,而更令人关注的是这座城市咖啡门店的惊人增长——截至去年底已突破1500家,全年新增400余家,增幅超35%。在《2022中国城市咖啡门店数量TOP100排名》中,江门位列全国第21,每万人拥有3.8家咖啡馆,密度已超过上海、深圳、广州等一线城市。这一现象背后,既有百年侨乡咖啡文化的深厚积淀,也有返乡青年创业与连锁品牌下沉战略的共同推动。本文将剖析江门咖啡市场快速崛起的多重因素,并探讨行业未来的内卷走向。 [more…]