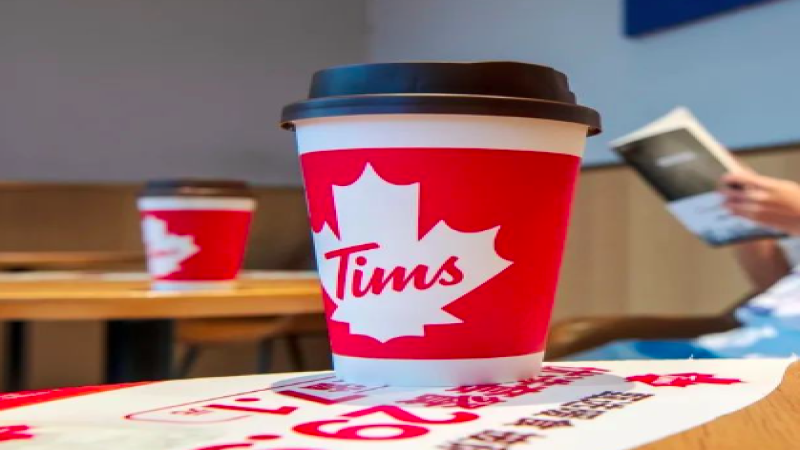
Tims天好中国公布2024年第一季度财报,营收同比增长3.1%至3.468亿元,系统销售额增长7.1%至3.635亿元。然而,这份看似稳健的业绩并未赢得投资者认可,财报发布当日股价下挫。更令人担忧的是,公司一季度仅净增4家咖啡门店,较上季度净增149家大幅缩水,创上市以来最低扩张纪录。与此同时,咖啡行业价格战持续升级,Tims被迫卷入9.9元竞争,叠加烘焙产品提价策略成效有限,公司净亏损达1.428亿元,负债率升至127.8%。尽管已获笛卡尔资本2000万美元融资缓解现金流压力,但财务困境未根本解决。加盟业务方面,申请量虽达3000家,实际开业仅19家,反差悬殊。Tims曾提出5至10年万店目标,以当前态势观之,这一愿景正变得愈发遥远。
▲
点击关注 | 每日精品咖啡文化杂志咖啡工房
6月5日美股盘前,Tims公布了2024年第一季度经营数据。财报显示,公司Q1总营收达到3.468亿元,同比增幅为3.1%;系统销售额则为3.635亿元,同比增长7.1%。
从品牌自身角度衡量,这份季度成绩单尚算合格。不过,资本市场显然持不同看法——财报出炉当天,Tims股价即告下跌。
与瑞幸、星巴克处境类似,Tims今年首季的同店销售表现同样承压。但区别在于,瑞幸和星巴克的门店规模仍在扩张通道中,前者净增2342家,后者净增118家。反观Tims,同期净增门店仅为5家,其中还包含1家Popeyes炸鸡店,换言之,Tims过去三个月实际只新开了4家咖啡门店。
要知道,Tims上一季度的净增门店数可是149家。两相对照,本季度拓店节奏不仅明显放缓,数量上更直接刷新了上市以来的最低纪录。
自去年起,库迪与瑞幸围绕9.9元咖啡展开的角逐不断升温。近期,星巴克以变相降价方式应战,幸运咖则宣布迈入“6.6”时代,这些动作无异于给价格战再添薪柴。如今,皮爷、Seesaw等精品咖啡品牌也受到波及,纷纷推出低价产品来争夺消费者注意力。
Tims自然难以独善其身。品牌一方面下调咖啡售价,投身9.9元价格战;另一方面则提高贝果等烘焙产品的定价,试图借此维持门店营收平衡。但从实际效果来看,这一策略收效甚微。
收入增长不及预期,亏损却始终如影随形。今年3月,Tims与现有股东笛卡尔资本签署了2000万美元的融资协议,现金流压力得到一定缓解,但这并不能从根源上化解品牌的财务困局。2024年第一季度,Tims净亏损超过1.428亿元。截至季末,公司总资产为20.39亿元,总负债达26.07亿元,负债率攀升至127.8%,较去年的119%进一步走高。
此外,自去年9月Tims正式开放加盟以来,据内部人士透露,累计收到的特许经营申请已达“3000”家。但现实是,品牌方实际新开的特许经营门店仅有19家,连申请总量的百分之一都不到。
这一反差背后,一方面源于品牌方审查标准严格、流程繁琐;另一方面,加盟商对Tims的盈利能力恐怕仍存疑虑。毕竟从这份尚且新鲜的财报来看,这个加拿大国民咖啡品牌在中国市场的处境并不乐观。
Tims此前曾表露过自己的雄心——计划在未来5到10年内实现万店规模。然而,结合当下的扩张速度与品牌财务状况,这个曾许下的目标更像是一张看得见却吃不到的饼。对现阶段的Tims而言,万店梦想或许正变得越来越遥不可及。
图片出自:网络
免责声明:本文部分图片来源网络,网站部分内容如图片、我们会尊重原作版权注明出处,但因数量庞大,会有个别图文未来得及注明,请见谅。若原作者有任何争议均可与网站联系处理,一旦核实我们将立即纠正,由“咖啡工房”整理编辑,转载请注明,若侵权请告知删除,谢谢~!
The above content is compiled by CoffeeHunters, a coffee news website.