瑞幸咖啡2021财年总净收入达79.65亿元,同比大增97.5%,第四季度收入24.327亿元,增幅80.7%。截至去年底,瑞幸门店总数6024家,已超过星巴克在华门店规模。自营店与加盟店双双发力,加盟店年收入增长312.5%,下沉市场贡献显著。配送费用独立披露,季度支出2.33亿元。Non-GAAP经营亏损收窄至2360万元,盈利近在咫尺。完成临时清算后,瑞幸预计2022年二季度与虚假交易相关的费用将大幅降低。外界对其重返纳斯达克主板持续关注。
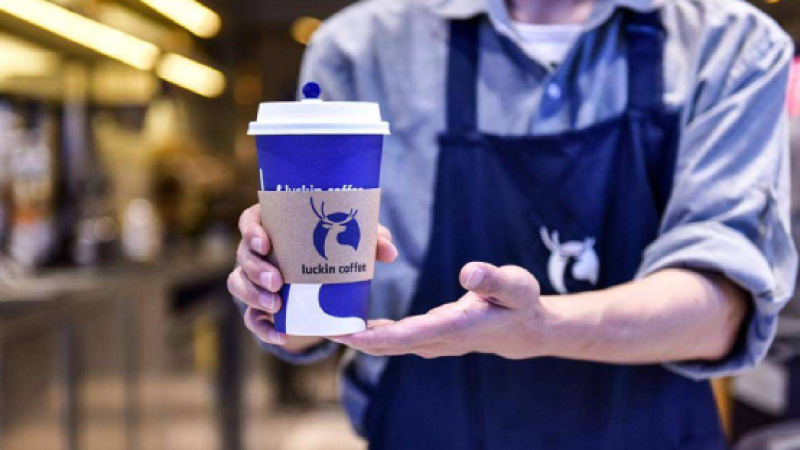
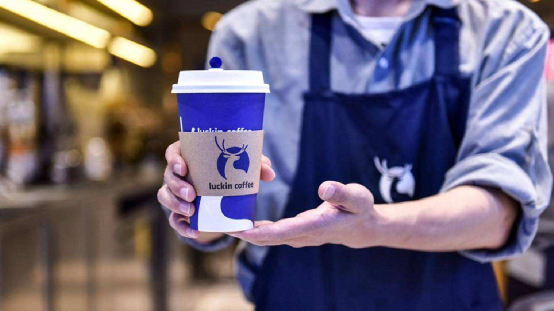
通勤路上,都市白领和年轻男女手里拿的,几乎都是瑞幸咖啡。早晨提神一杯,午后休闲再来一杯。昨天还是奶茶铺的位置,今天已经挂上了瑞幸的招牌。财务造假的风波,早已成为瑞幸历史上的翻篇一页。
瑞幸咖啡公布的2021年第四季度及全年未经审计财报显示,2021财年总净收入达到79.65亿元,较上年增长97.5%;第四季度总净收入为24.327亿元,同比增幅80.7%。
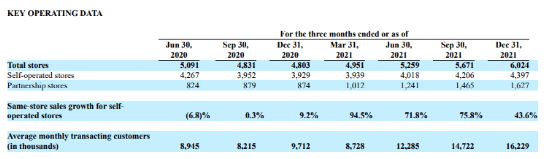
截至去年年末,瑞幸门店总数为6024家,其中直营门店4397家,联营门店1627家。全年净新增门店1221家,较2020年全年提升25.4%,新开门店中加盟店占比达60%。
2021年瑞幸自营门店收入61.93亿元,同比增长78.3%;第四季度收入18.37亿元,同比增长61%。加盟门店方面,2021财年收入13.06亿元,同比猛增312.5%。
这些非自营的加盟门店贡献突出,不少分布在三四五线城市,为瑞幸整体营收增长提供了强劲动力。粗略估算,平均每家加盟店年收入约80万元。
在本次财报中,瑞幸将第四季度配送费用单独列示,仅该季度配送支出就达2.33亿元,同比增长83.8%。瑞幸解释称,配送费用快速攀升主要因为配送订单量增加。
咖啡消费正随着年轻人从一二线大城市向三四线县城扩散,甚至一些小村镇也能见到咖啡的身影。消费升级和城乡差距缩小,推动下沉市场咖啡消费爆发式增长,吸引越来越多年轻人返乡创业。星巴克近期在中国的一系列负面新闻,为瑞幸创造了更多机会。目前瑞幸门店数量已超越星巴克在华门店数。
多项指标高速增长,表明瑞幸的盈利能力已大幅改善,实现盈利的日子近在眼前。2020年第四季度Non-GAAP(调整后净利润)下的经营亏损为3.69亿元,到2021年同期,这一数字已收窄至2360万元。
此外,瑞幸在财报中透露,随着2022年第一季度顺利完成临时清算,公司预计与虚假交易和重组相关的亏损及费用将在2022年第二季度显著减少。
瑞幸咖啡已脱离原管理层控制,走上增长正轨,外界早有猜测其将重返纳斯达克主板。尽管今年1月下旬瑞幸否认了重返纳斯达克的传闻,公众对瑞幸依然充满期待。
通常,进入粉单市场的企业没有财务披露义务,但瑞幸仍坚持按期发布财报,以透明度增强各方信心。你认为瑞幸回归纳斯达克还远吗?
图片来源:网络
更多咖啡豆资讯 请关注咖啡工房(微信公众号cafe_style ) 专业咖啡知识交流 请添加微信号 kaixinguoguo0925
The above content is compiled by CoffeeHunters, a coffee news website.