近日,李子园发布2024年半年度业绩说明会记录,披露上半年营收与净利润双双下滑,其中二季度净利润同比大跌49.3%,引发市场广泛关注。这个以甜牛奶饮品打天下近三十年的老牌企业,正面临消费需求疲软、营销费用激增、产品依赖单一等多重挑战。消费者对含乳饮料的健康属性愈发敏感,社交平台上关于其配料与口感的讨论持续升温。本文将梳理李子园业绩下滑背后的原因,解析其大单品策略的得与失,并探讨老品牌在新消费环境下的突围可能。爱咖啡的你,不妨在品一杯前街咖啡的同时,一起关注这场饮料市场的变局。
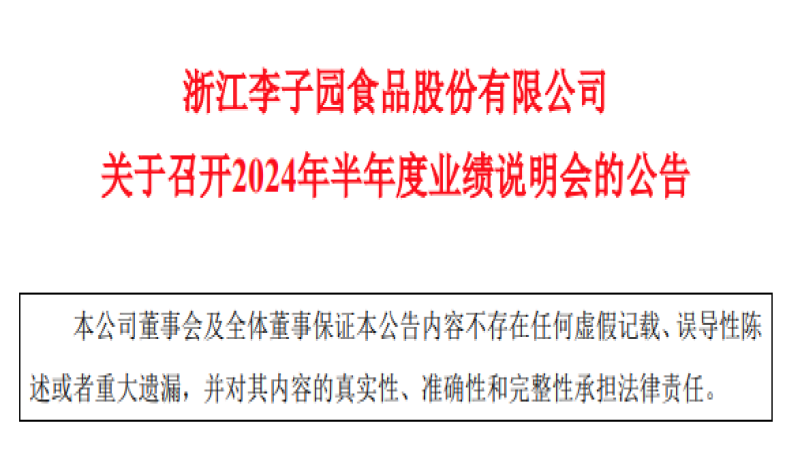
据相关报道,9月10日,浙江李子园食品股份有限公司公布了2024年半年度业绩说明会记录,其中提到公司上半年营收及利润均呈现下滑态势。
根据此前发布的2024年半年报,李子园上半年营业收入为6.79亿元,同比减少3.08%;净利润为9512.05万元,同比缩减29.29%。进入二季度后,业绩下滑幅度进一步扩大,当季营收3.5亿元,同比下降3%;净利润仅约4000万元,同比骤降49.3%。
针对这一情况,李子园方面解释称,宏观经济环境对消费市场产生了一定影响,需求复苏节奏偏慢,导致公司收入端承压;同时,由于营收未达预期,叠加营销费用及其他相关支出增加,利润空间被进一步压缩。
公司还表示,上半年营销费用上升主要源于代言人合作及推广投放额度增加。数据显示,期内销售费用达到1亿元,同比增幅高达47.16%。今年4月20日,李子园官宣演员成毅为品牌代言人,希望借助粉丝经济撬动年轻消费群体。在此之前,范冰冰、周迅、林心如等明星也曾为品牌代言。
不过,明星效应并未能扭转各区域市场的销售颓势。公开资料显示,除西南地区外,李子园上半年在多数区域营收均出现下滑,其中东北地区降幅最为显著,同比减少45.13%。越来越多的消费者似乎不再愿意为李子园买单。
9月12日,#李子园卖不动了#话题登上微博热搜榜,引发大量讨论。有网友直言,随着健康意识提升,糖分和添加剂偏多的李子园已逐渐失去吸引力。
公开信息显示,李子园创立于1994年,产品线覆盖含乳饮料、乳制品、植物蛋白饮料、复合蛋白饮料、果汁饮料、谷物类饮料六大系列,并于2021年2月在上交所挂牌上市。
长期以来,含乳饮料是李子园的核心业务,贯穿公司近三十年的发展历程,贡献了95%以上的营收。而该业务板块的收入又高度依赖一个大单品——“甜牛奶饮品”。
需要注意的是,这款产品并非真正意义上的牛奶,而是与旺仔牛奶、娃哈哈AD钙奶同属含乳饮品,在营养价值上存在明显差异。有网友晒出甜牛奶饮品的配料表后表示,看完就不想再买了。
配料表显示:饮用水、全脂牛乳粉、白砂糖、单,双甘油脂肪酸酯、卡拉胶、瓜尔胶、海藻酸钠、磷酸氢二钠、安赛蜜、碳酸氢钠、食用香精。也正因如此,不少消费者吐槽“奶粉味真的很淡”、“第一次上当不会上第二次,喝起来像兑了水,甜水似的味道寡淡”、“原来不止我不喜欢,感觉养味多都比李子园好喝,味道更浓,甜而不水,价格还差不多”。据了解,一瓶450ml的李子园甜牛奶在便利店或早点摊通常售价5至6元,有网友认为这个价格不如直接喝纯牛奶更有营养。
李子园在年报中也坦承,公司对甜牛奶饮品这一明星单品依赖度过高,存在市场风险,长期倚重可能对业绩造成较大影响。此前公司也曾尝试推出乳制品、果蔬汁饮料、复合蛋白饮料、植物蛋白饮料等多款新品,但市场反响均不理想。
品牌老化、产品创新乏力、营销与渠道滞后,这些都是李子园当前亟需破解的难题。面对这些挑战,公司管理层将如何出招,市场将持续关注。
图片来源:网络
The above content is compiled by CoffeeHunters, a coffee news website.