随着中国防疫政策优化调整,各地生产生活秩序逐步恢复,经济活力重新释放,外资企业从中获益,咖啡连锁巨头星巴克便是典型代表。疫情反复期间,星巴克业务曾受到明显冲击,而如今随着消费场景回归,其股价迎来新一轮上涨预期。美国银行近期将星巴克目标价从109美元上调至125美元,并维持买入评级。与此同时,星巴克在华门店数量已突破6000家,未来三年计划每9小时新开一家门店,目标直指9000家。本文梳理星巴克近期的业绩表现、中国市场扩张步伐以及分析师对其前景的研判,供咖啡爱好者与行业观察者参考。
专业咖啡知识交流 更多咖啡豆资讯 请关注咖啡工房(微信公众号cafe_style )
更多精品咖啡豆请加私人微信前街咖啡(FrontStreet Coffee),微信号:qjcoffeex
全球疫情形势在不同地区相继出现缓和迹象,中国也随之推出了新的防疫政策。放开之后,国内各大城市的生产与生活秩序逐步回归正轨,经济活力开始重新释放。这一政策优化让不少在华经营的外国企业从中获益,咖啡连锁巨头星巴克便是其中之一。此前,由于疫情反复冲击,该公司的业务受到了不小的拖累,而如今伴随经济复苏,星巴克股价有望迎来新一轮上涨。
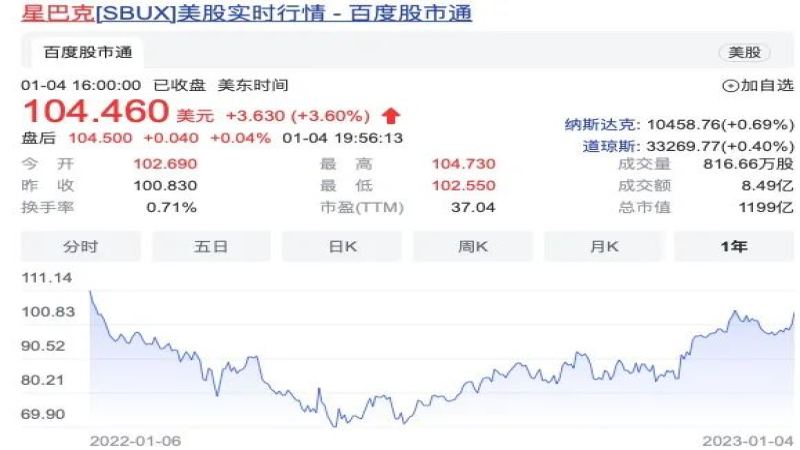
根据外媒雅虎财经近日的报道,美国银行(BAC)已将星巴克(SBUX)的目标股价从109美元调高至125美元,并再次确认对该股的买入评级,以此开启新的一年。最新股市数据显示,星巴克(SBUX)收盘价为104.46美元,较前一交易日100.83美元的收盘价上涨了3.63美元,股市总值达到1199亿美元,市盈率为37.04。该股12个月内的最低点为68.39美元,最高点为117.05美元。
虽然此前受到疫情波及,但星巴克并未退缩,反而持续拓展旗下业务。截至22财年第四季度末,这家总部位于西雅图的咖啡连锁品牌巨头,全球门店总数(含自营与特许)已达35711家,比去年同期增加了1878家。其中,中国门店数量为6021家,较去年同期增长663家,这一数字远高于三年前疫情初起时的4700家。与此同时,星巴克全球收入同比增长11%,季度营收达到创纪录的84亿美元。
在第四季度,星巴克公布的每股盈利为0.81美元,比市场普遍预期的0.73美元高出0.08美元。其净利润率为10.18%,净资产收益率达39.85%。有研究分析师预计,星巴克本财年的平均每股收益为3.41。
由此可见,星巴克始终保持着相当强劲的增长势头。星巴克中国的专星送销售额同比增长35%,占总销售额的24%,移动订单也占到销售额的44%。星享俱乐部活跃会员数较第三季度增长29%,回升至超过1700万,接近历史最高水平。
目前,星巴克在中国的扩张仍处于相对初级的阶段。2022年9月,在全球投资者交流会上,星巴克公司公布了未来三年的战略愿景,推出以价值为导向的全新增长计划,重金加码中国市场,预计到2025年将在华拥有9000家门店。为了实现这一目标,未来三年内每9个小时就要在中国开出一家新店。
这种快速扩张的节奏,使得星巴克的营业收入受到的影响远远超过麦当劳(MCD)和百胜等其他食品服务连锁品牌。不过,Brands (YUM)方面表示,“星巴克今年的营业收入应该会达到大流行前水平的60%至70%,将毫无问题地实现其长期目标”。
美国银行认为,这种乐观景象在很大程度上与中国的重新开放有关。有证据表明,人们正在重返工作岗位,消费者正恢复到新冠疫情之前的行为模式,人口流动性增加后,星巴克的订单量也将随之增多。
随着越来越多中国消费者养成早晨喝咖啡的习惯,星巴克在中国逐渐被视为一种触手可及的“奢侈品”。在中国市场,星巴克被看作海外竞争对手,它的定价低于GREYBOX和Peet’s等咖啡品牌,但又高于Costa Coffee、Tim Hortons和瑞幸咖啡,对消费者而言,这或许恰好是一个介于两者之间的定价点。
图片来源:网络
The above content is compiled by CoffeeHunters, a coffee news website.